Ein Prüfassistenzsystem für erklärbare Anomalieerkennung entwickeln
Die Aufgabe
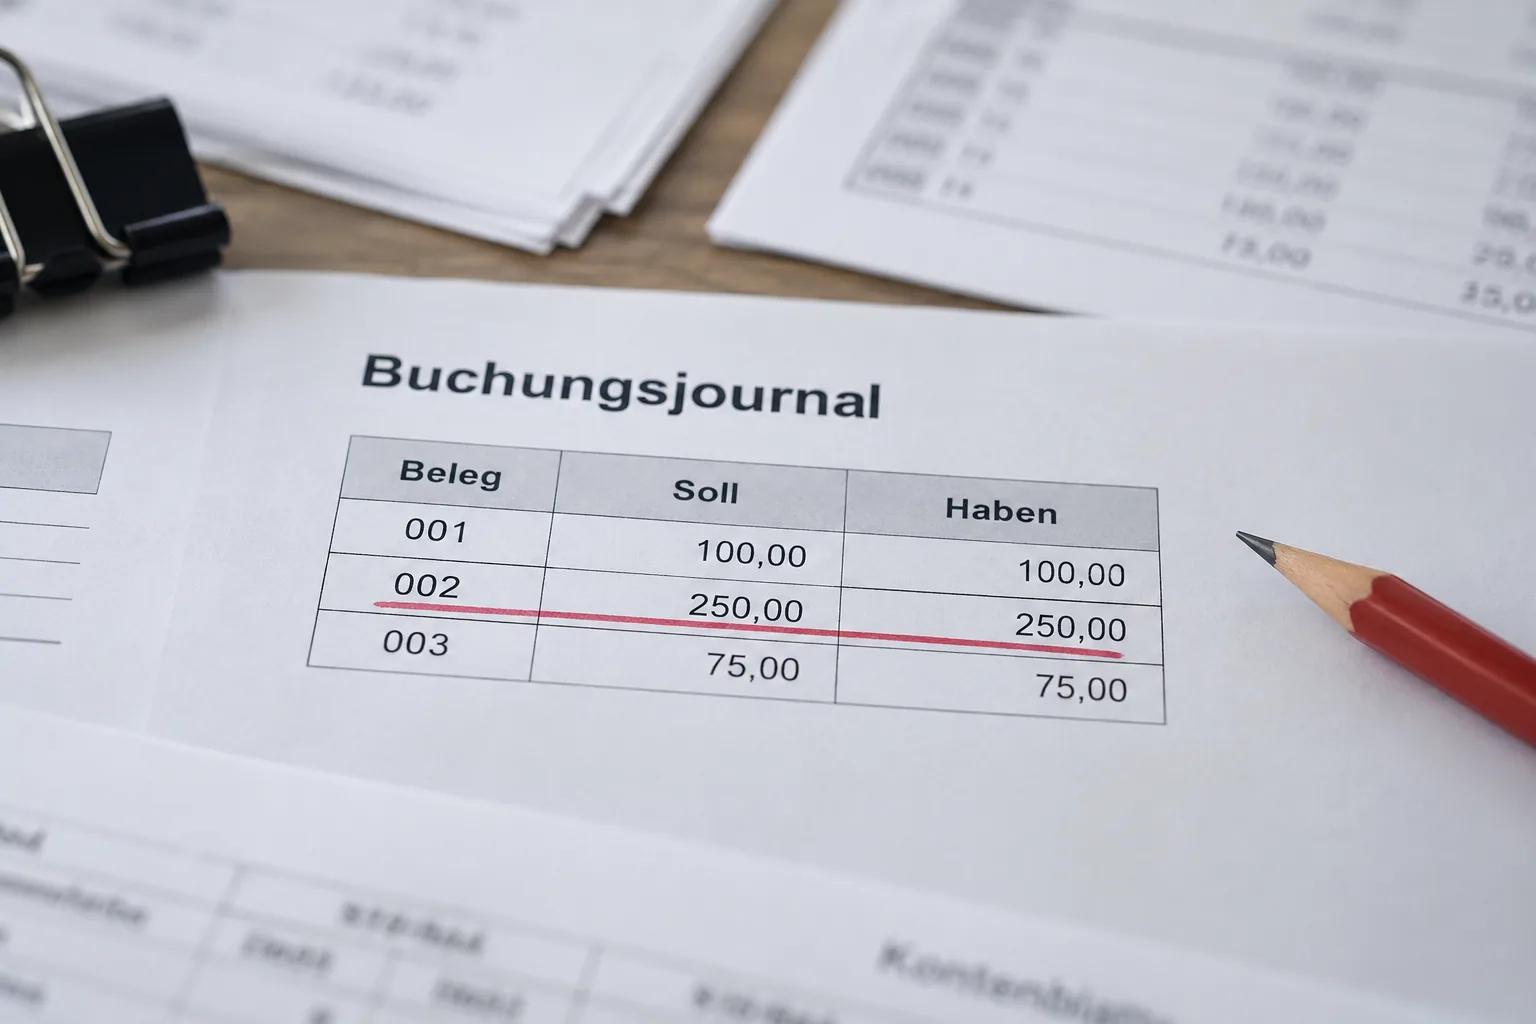
Die regelbasierte Prüfung von Buchungsjournalen findet, was man vorher gewusst hat. Auffälliges Buchungsverhalten bleibt unentdeckt.
entwickelt, übergeben und auf der Plattform des Hauses in Betrieb
Merkmale aus dem Buchungsstoff, aus denen der Auffälligkeitswert entsteht — von der Kontenkombination bis zur Erfassungsdauer
Schritte im Prüfungsvorgehen, vom eingelesenen Buchungsstoff bis zur Ursachenanalyse je Buchungszeile
Kurz zum Kunden
International tätige Gesellschaft für Wirtschaftsprüfung und Beratung, in Deutschland mit Standorten im gesamten Bundesgebiet und eingebunden in ein weltweites Netzwerk. Die Geschäftsfelder reichen von der Prüfung und prüfungsnahen Dienstleistungen über Steuerberatung und Rechtsberatung bis zu Advisory Services.
Unsere Lösung
Ein Verfahren, das Auffälligkeiten findet, aber nicht begründet, erzeugt Arbeit statt Sicherheit.
Die Aufgabe
In der Abschlussprüfung werden Buchungsjournale nach Regeln durchsucht. Regeln finden, was man vorher gewusst hat. Gesucht ist ein zusätzliches Verfahren, das Geschäftsvorfälle findet, die vom üblichen Buchungsverhalten des geprüften Unternehmens abweichen — und zwar so, dass ein Prüfer die Abweichung nachvollziehen und in seiner Prüfungsakte begründen kann. Eine Zahl ohne Begründung ist in der Prüfung wertlos, weil der Prüfer sie nicht in ein Arbeitspapier übernehmen kann, ohne die Herleitung zu kennen.
Unser Ansatz
Zusätzliches Verfahren, kein Ersatz. Wir haben von Anfang an aufgeschrieben, was das Verfahren nicht ist: Es ersetzt keine Prüfungshandlung, und sein Zweck ist die Qualität, nicht die Effizienz. Es findet auffälliges Buchungsverhalten im Vergleich zum normalen Buchungsverhalten desselben Unternehmens. Wer grundsätzlich falsch bucht, wird auf diesem Weg nicht gefunden, weil das Falsche dann die Regel ist. Diese Grenze offen zu benennen war die Voraussetzung dafür, dass Prüfer dem Ergebnis überhaupt trauen.
Erklärbarkeit war nicht das Extra, sondern die Aufgabe. Der Auffälligkeitswert entsteht aus einem Verfahren, das Ausreißer isoliert. Für sich genommen liefert es eine Zahl zwischen null und minus eins und sonst nichts. Wir haben es deshalb um eine Erklärungskomponente erweitert, die je Buchungszeile ausweist, welcher Eingabewert wie stark auf das Ergebnis gewirkt hat. Erst damit lässt sich sagen: nicht nur dass diese Reisekostenbuchung auffällt, sondern dass sie auffällt, weil dort sonst Beträge im unteren vierstelligen Bereich stehen.
Neun Merkmale, jedes einzeln begründet. Aus dem Rohbuchungsstoff haben wir Merkmale gebildet und dokumentiert, wie jedes berechnet und kodiert wird: Geschäftsjahr, Erfasser, Abstand zwischen Buchungs- und Belegdatum, Abstand zwischen Erfassungs- und Belegdatum, Wochentag der Buchung, Belegart, Kontonummer, die Kombination der Sachkonten eines Buchungssatzes und der Betrag. Später kamen Merkmale hinzu, die klassischer Prüfungslogik folgen — etwa ob ein Buchungsvorgang von einer oder von mehreren Personen erfasst wurde und ob die Beträge Benfords Gesetz genügen.
Vier Schritte, weil Prüfen ein Ablauf ist und keine Liste. Sichtung des eingelesenen Buchungsstoffes, Auswahl des zu prüfenden Kontos — nach Auffälligkeit oder nach der Erfahrung des Prüfers —, Sichtung der Buchungspositionen zum Verständnis des Geschäftsvorfalls, Ursachenanalyse auf Buchungszeilenebene. Der Ablauf entstand mit Schlüsselnutzern aus dem Haus, die die frühen Fassungen in Live-Demonstrationen bedient und Rückmeldung gegeben haben.
Zusammen mit dem regelbasierten Verfahren, nicht daneben. Das Haus prüft Buchungsjournale bereits regelbasiert auf seiner eigenen Plattform. Wir haben die beiden Sichten zusammengeführt: regelkonform und unauffällig, regelkonform aber auffällig, Regelverstoß bei unauffälligem Vorfall, Regelverstoß bei auffälligem Vorfall. Die vier Felder sind für den Prüfer verschiedene Situationen mit verschiedenen Konsequenzen. Erst diese Gesamtsicht macht aus einem Modell eine Prüfungshandlung.
Das Ergebnis
Konzipiert, entwickelt, übergeben und im Einsatz: eine Anwendung, die Buchungsjournale einliest, jedem Buchungsvorgang einen Auffälligkeitswert gibt und diesen Wert erklärt.
Sie zeigt je Buchungszeile, welche Merkmale den Wert nach oben getrieben haben — der Betrag, die Kontenkombination, der Erfasser, die Belegart, der Wochentag, die Spanne zwischen Beleg-, Buchungs- und Erfassungsdatum. Dazu ein Prüfungsvorgehen in vier Schritten und eine , die den Prüfer von der Übersicht über die Kontenauswahl bis zur Ursachenanalyse auf Buchungszeilenebene führt, sowie die Zusammenführung mit dem regelbasierten Verfahren des Hauses. Die Anwendung läuft heute auf der Plattform des Hauses.
Diese Leistungen steckten im Projekt
Weitere Projekte
Alle Referenzen ansehen
Kontakt
Sprechen Sie uns an
Schreiben Sie uns eine Zeile. Wir ordnen Ihre Frage ein und melden uns.